
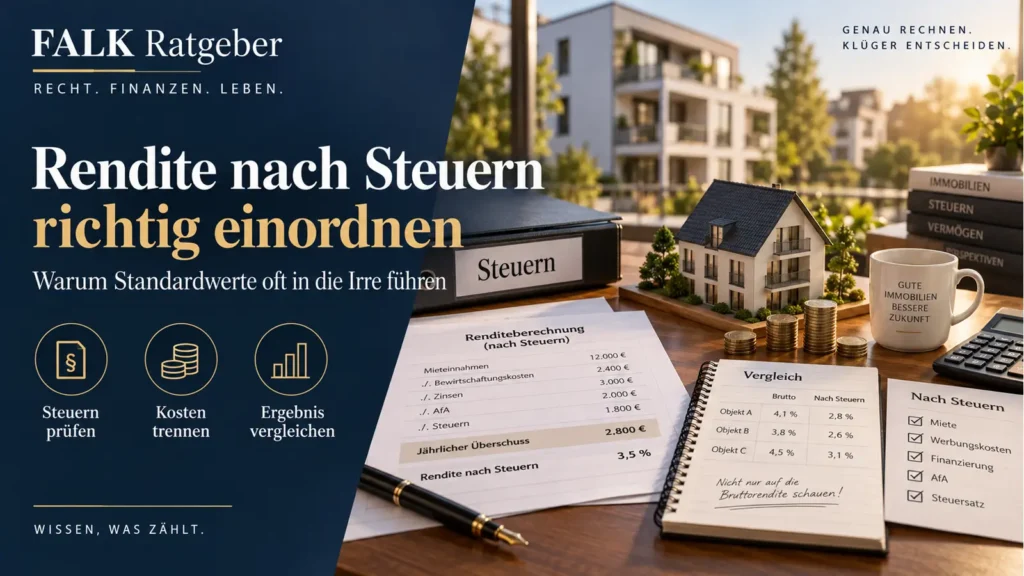
Kurzantwort: Rendite nach Steuern bei Immobilien richtig rechnen: Cashflow und steuerliches Ergebnis trennen, AfA und Zinsen berücksichtigen und Verkauf separat modellieren.
- Cashflow ist nicht gleich steuerlicher Überschuss
- AfA mindert Steuerergebnis ohne aktuellen Geldabfluss
- Tilgung ist regelmäßig keine Werbungskostenposition
- Zinsen können bei Vermietungszusammenhang Werbungskosten sein
- Verkauf steuerlich separat prüfen
Zwei Rechnungen nebeneinander führen
Für eine vermietete Immobilie braucht es mindestens zwei Sichten: Liquidität und steuerliches Ergebnis. Die Darlehenstilgung kostet Liquidität, ist aber nicht einfach als Werbungskosten abziehbar. Die Gebäude-AfA kann dagegen das steuerliche Ergebnis mindern, ohne im selben Jahr einen entsprechenden Geldabfluss zu verursachen. Wer beide Ebenen vermischt, erhält keine belastbare „Rendite nach Steuern“.
Zinsen und Werbungskosten
§ 9 EStG ordnet Schuldzinsen als Werbungskosten ein, soweit sie mit einer Einkunftsart wirtschaftlich zusammenhängen. Bei Vermietung ist deshalb die tatsächliche Mittelverwendung entscheidend. Steuerwirkung hängt zusätzlich von persönlichem Steuersatz, weiteren Einkünften, Verlustverrechnung und der konkreten Kostenklassifikation ab.
Modell statt Standard-Steuersatz
Rechne zunächst den Cashflow vor Steuern: Miete minus nicht umlagefähige Kosten, Instandhaltung, Verwaltung, Zinsen und Tilgung. Daneben wird das steuerliche Ergebnis aus Einnahmen minus steuerlich abzugsfähigen Werbungskosten und AfA berechnet. Erst daraus lässt sich eine modellhafte Steuerwirkung ableiten. Ein pauschaler Steuersatz von beispielsweise „30 Prozent für alle“ ist fachlich ungeeignet.
Veräußerung, Selbstnutzung, Gesellschaftsstrukturen und größere Sanierungen gehören in eine eigene steuerliche Prüfung. Die laufende Vermietungsrechnung ist dafür nicht ausreichend.
Nicht umlagefähige Kosten
Für die Rentabilität zählen nicht nur Leerstand, sondern auch:
- Verwaltung,
- Instandhaltung,
- nicht umlagefähige Betriebskosten,
- Kontoführung und Abrechnung,
- Eigentümerkosten in der WEG,
- Mietausfall,
- Rechts- und Räumungsrisiko,
- Modernisierung und gesetzliche Anpassungen.
Die Nettokaltmiete ist Umsatz, nicht Gewinn.
Wertwirkung von Baumängeln nicht doppelt ansetzen
Ein häufiger Fehler besteht darin, Sanierungskosten vollständig vom Marktwert abzuziehen und zusätzlich einen pauschalen Risikoabschlag in gleicher Höhe vorzunehmen. Umgekehrt darf ein Mangel auch nicht dadurch verschwinden, dass nur die rechnerischen Handwerkerkosten berücksichtigt werden. Neben den unmittelbaren Kosten können Baunebenkosten, Ausfallzeiten, Finanzierungsaufwand, Koordinationsrisiko und ein verbleibender Marktmakel entstehen. Die Wertwirkung muss daher sachgerecht zerlegt werden.
Beispiel: Für eine notwendige Dachsanierung werden 48.000 Euro brutto kalkuliert. Hinzu kommen 5.000 Euro für Planung, Gerüstmehrkosten und Reserve. Bei sofortiger Ausführung kann zudem ein Risikoabschlag für Termin- und Nachtragsunsicherheit gerechtfertigt sein. Wird jedoch bereits ein vollständiger Kosten- und Risikoabzug vorgenommen, darf derselbe Zustand nicht nochmals pauschal als „unsanierter Altbau“ in voller Höhe abgewertet werden. Der Bericht muss zeigen, an welcher Stelle jeder Nachteil berücksichtigt wurde.
FAQ
Ist Tilgung steuerlich absetzbar?
Die Rückzahlung des Darlehenskapitals ist grundsätzlich keine Werbungskostenposition; Schuldzinsen können bei wirtschaftlichem Zusammenhang anders behandelt werden.
Warum kann der steuerliche Gewinn positiv sein, obwohl wenig Geld übrig bleibt?
Weil Tilgung Liquidität bindet, aber steuerlich anders behandelt wird, während AfA das steuerliche Ergebnis ohne aktuellen Geldabfluss mindert.
Kann ich mit einem festen Steuersatz rechnen?
Für eine grobe Sensitivität ja, aber nicht als individuelle Steuerprognose. Die tatsächliche Belastung hängt vom persönlichen Fall ab.
Quellen und Prüfstand
Redaktionell geprüft: 18. September 2026. Bei variablen Werten, kommunalen Regelungen und Einzelfällen ist die jeweils aktuelle Fassung der Primärquelle maßgeblich.
- § 9 EStG – Werbungskosten – Bundesministerium der Justiz / Bundesamt für Justiz
- § 21 EStG – Einkünfte aus Vermietung und Verpachtung – Bundesministerium der Justiz / Bundesamt für Justiz
- Entscheidung zu Schuldzinsen nach Refinanzierung – Bundesfinanzhof
