
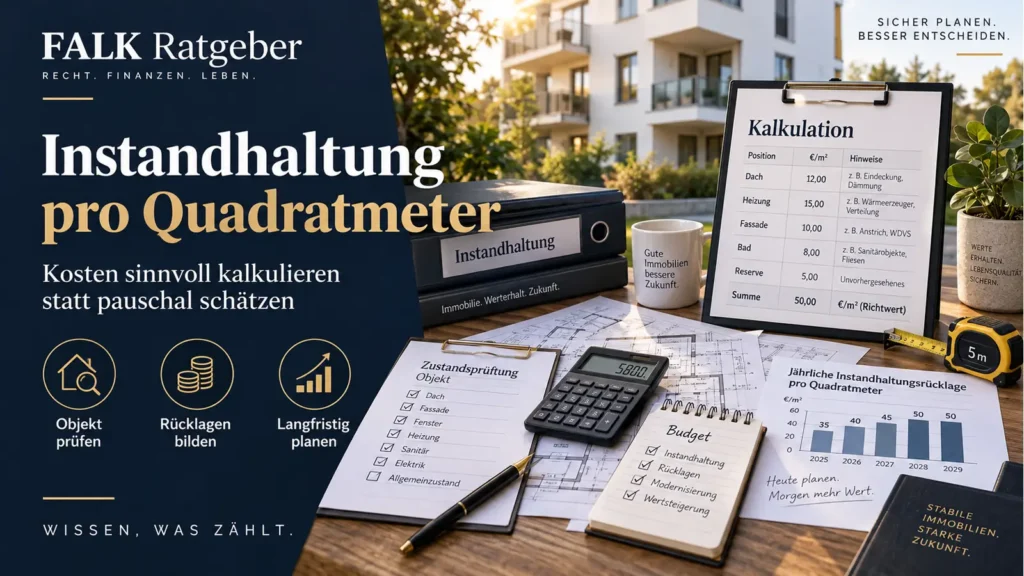
Kurzantwort: Instandhaltung pro Quadratmeter sinnvoll planen: Lebenszyklen und konkrete Bauteile statt einer starren Pauschale, plus Reserve für WEG und Vermieter.
- keine universelle €/m²-Pauschale als Wahrheit verwenden
- Bauteile und Restlebensdauer erfassen
- Preissteigerungen und Baukosten berücksichtigen
- WEG-Rücklage und eigene Liquidität trennen
- 10-Jahres-Plan regelmäßig aktualisieren
€/m² ist ein Plausibilitätswert, kein Instandhaltungsplan
Eine pauschale Rücklage pro Quadratmeter ist praktisch für einen ersten Vergleich, kann aber Dach, Heizung, Fassade, Leitungen oder Fenster nicht individuell abbilden. Zwei gleich große Gebäude können wegen Alter, Konstruktion und Sanierungsstand völlig unterschiedliche Kostenprofile haben.
Besser: Bauteil-Liste mit Restlebensdauer
Erfasse jedes größere Bauteil mit Zustand, geschätztem Maßnahmenfenster, heutiger Kostenspanne und Priorität. Verteile erwartete Ausgaben auf die kommenden zehn bis zwanzig Jahre und bilde zusätzlich eine ungeplante Reserve. Kostenschätzungen sollten regelmäßig an aktuelle Baupreise angepasst werden; alte Angebote sind keine zeitlosen Werte.
Bei Eigentumswohnungen ist die gemeinschaftliche Erhaltungsrücklage wichtig, ersetzt aber nicht automatisch die eigene Liquiditätsreserve. § 19 WEG nennt die Ansammlung einer angemessenen Erhaltungsrücklage als Teil ordnungsmäßiger Verwaltung; Wirtschaftsplan und Rücklagenvorschüsse werden nach § 28 WEG geplant. Sonderumlagen bleiben trotzdem möglich.
Für Vermieter: Cashflow und Steuer nicht vermischen
Eine wirtschaftliche Instandhaltungsreserve ist zunächst eine Liquiditätsplanung. Steuerlich zählt später die konkrete Maßnahme und deren Einordnung. Wer eine „steuerliche Rücklage“ mit einem Bankkonto verwechselt, plant am tatsächlichen Zahlungsrisiko vorbei.
Instandhaltung und Verkauf
Vor Verkauf werden offene Mängel weder verborgen noch pauschal dramatisiert. Die Gebäudeakte zeigt Zustand, Untersuchungen, Angebote und geplante Maßnahmen. Transparente Unterlagen ermöglichen eine sachlichere Preisverhandlung und reduzieren das Risiko widersprüchlicher Verkäuferangaben.
Instandhaltung bei WEG
Sonder- und Gemeinschaftseigentum werden getrennt. Ein Eigentümer darf nicht eigenmächtig am Gemeinschaftseigentum arbeiten. Mängel werden der Verwaltung gemeldet und Beschlussbedarf geprüft. Die private Rücklage berücksichtigt dennoch mögliche Sonderumlagen.
Präventive Instandhaltung wirtschaftlich bewerten
Prävention ist sinnvoll, wenn erwartete Ausfall- und Folgekosten höher sind als die regelmäßige Maßnahme. Sie ist nicht automatisch wirtschaftlich, nur weil eine Wartung angeboten wird. Intervalle orientieren sich an Herstellerangaben, Vorschriften, Zustand, Nutzung und Schadenhistorie. Bei wiederholten Reparaturen wird eine Erneuerungsentscheidung mit Restlebensdauer, Energieverbrauch, Ausfallrisiko und Ersatzteilversorgung vorbereitet.
Beispiel für ein Einfamilienhaus
Monatliche Zuführung:
- laufende Instandhaltung 250 Euro,
- Heizung und Technik 180 Euro,
- Gebäudehülle 220 Euro,
- Risiko 150 Euro.
Gesamt 800 Euro. Dieser Betrag ist kein allgemeiner Richtwert, sondern Ergebnis des konkreten Zustands. Bei neuem Dach und neuer Heizung könnte die Zuführung niedriger sein; bei Sanierungsstau deutlich höher.
Drei Rücklagentöpfe
| Topf | Zweck | Beispiele |
|---|---|---|
| laufende Instandhaltung | kleine planbare Arbeiten | Wartung, Reparatur, Anstrich |
| große Bauteile | mehrjährige Maßnahmen | Dach, Fenster, Heizung, Leitungen |
| Risiko und Liquidität | ungeplante Ereignisse | Selbstbehalt, Ausfall, Sofortmaßnahme |
Bei Vermietung kommen Mietausfall und Abrechnungsrisiken hinzu. Private Notreserve und Objektreserve werden getrennt geführt.
FAQ
Wie viel Euro pro Quadratmeter soll ich zurücklegen?
Eine Pauschale kann als Plausibilitätscheck dienen, ersetzt aber keine bauteilbezogene Planung.
Reicht die WEG-Erhaltungsrücklage?
Nicht zwingend. Höhe, Sanierungsbedarf und mögliche Sonderumlagen müssen geprüft werden; zusätzlich braucht der Eigentümer eigene Liquidität.
Wie oft sollte der Plan aktualisiert werden?
Nach größeren Maßnahmen, neuen Angeboten und mindestens regelmäßig mit Blick auf Zustand und Preisniveau.
Quellen und Prüfstand
Redaktionell geprüft: 18. September 2026. Bei variablen Werten, kommunalen Regelungen und Einzelfällen ist die jeweils aktuelle Fassung der Primärquelle maßgeblich.
- § 19 WEG – Ordnungsmäßige Verwaltung und Erhaltungsrücklage – Bundesministerium der Justiz / Bundesamt für Justiz
- § 28 WEG – Wirtschaftsplan, Jahresabrechnung und Vermögensbericht – Bundesministerium der Justiz / Bundesamt für Justiz
