
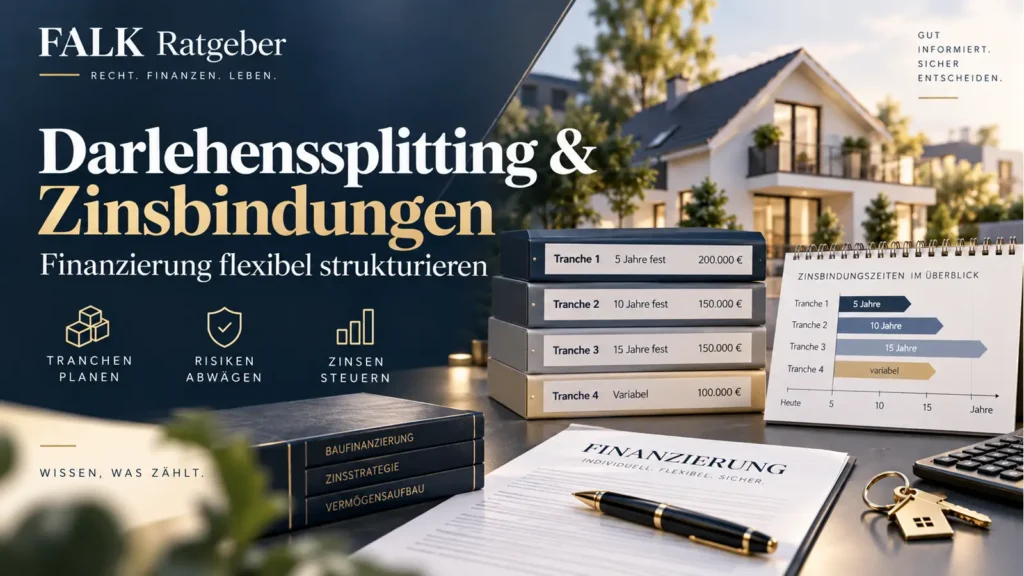
Kurzantwort: Darlehenssplitting verständlich erklärt: mehrere Zinsbindungen, Tilgungen und Förderdarlehen kombinieren, ohne Anschlussfinanzierungsrisiken zu übersehen.
- Tranche braucht eigenen Zins-, Tilgungs- und Restschuldplan
- unterschiedliche Laufzeiten können Flexibilität schaffen
- mehr Verträge bedeuten mehr Komplexität
- Grundschuld/Rang und spätere Umschuldung mitdenken
- § 489 BGB kann langfristige Bindungen begrenzen
Wann mehrere Darlehen sinnvoll sein können
Beim Darlehenssplitting wird die Finanzierung auf mehrere Bausteine verteilt, etwa Bankdarlehen mit unterschiedlichen Sollzinsbindungen oder ein Förderdarlehen plus Banktranche. Der Vorteil kann in gestaffelten Fälligkeiten, unterschiedlichen Tilgungsrechten oder Förderkonditionen liegen. Der Preis dafür ist mehr Komplexität.
Das eigentliche Risiko liegt in den Restschulden
Vergleiche nicht nur die heutigen Zinssätze. Für jede Tranche werden Darlehensbetrag, Sollzinsbindung, anfängliche Tilgung, Sondertilgungsrecht, voraussichtliche Restschuld und Zeitpunkt der Anschlussfinanzierung separat notiert. Treffen mehrere Restschulden in einem ungünstigen Zinsumfeld zusammen, kann ein scheinbar cleveres Splitting die Haushaltsbelastung erhöhen.
Auch Grundschuld, Rangstelle und die Frage, ob ein späterer Kreditgeber alle Sicherheiten übernehmen kann, gehören in die Vorprüfung. Besonders bei Förderdarlehen oder mehreren Banken sollte die spätere Umschuldung nicht erst kurz vor Ablauf geklärt werden.
Gesetzliches Kündigungsrecht kennen
§ 489 BGB ermöglicht bei bestimmten Darlehen mit gebundenem Sollzins eine ordentliche Kündigung nach zehn Jahren seit vollständigem Empfang des Darlehens mit sechsmonatiger Kündigungsfrist. Die genaue Fristberechnung und Besonderheiten bei neuen Vereinbarungen sollten am konkreten Vertrag geprüft werden. Vorzeitige Ablösung außerhalb gesetzlicher oder vertraglicher Rechte kann eine Vorfälligkeitsentschädigung auslösen; § 502 BGB setzt dafür Grenzen.
Kündigung nach langer Bindung
Bei bestimmten festverzinslichen Darlehen kann nach Ablauf gesetzlicher Fristen ein ordentliches Kündigungsrecht bestehen, insbesondere zehn Jahre nach vollständigem Empfang unter Einhaltung einer Kündigungsfrist. Der konkrete Beginn und Vertrag müssen geprüft werden. Dies kann lange Zinsbindungen flexibler machen, ersetzt aber keine Vertragsprüfung.
Zinsbindung
Typische Bindungen sind 5, 10, 15, 20 oder mehr Jahre. Eine längere Bindung kostet häufig Zinsaufschlag, bietet aber Planungssicherheit. Auswahlkriterien:
- Haushaltsreserve
- Tilgungshöhe
- erwartete Restschuld
- Einkommenssicherheit
- Flexibilitätsbedarf
- Zinsrisikotoleranz
- geplanter Verkauf
Darlehenssplit
Ein Split in mehrere Bausteine kann unterschiedliche Zinsbindungen, Förderungen oder Flexibilität kombinieren. Er erhöht jedoch Komplexität. Prüfen Sie:
- Enddaten der Bindungen
- Rang und Sicherheiten
- Möglichkeit eines späteren Gesamtwechsels
- unterschiedliche Sondertilgungen
- Anschlussrisiko jedes Bausteins
- Verwaltungsaufwand
Ein kleiner variabler Baustein kann Flexibilität für erwartetes Kapital bieten, ist aber zinsänderungsanfällig. Eine langfristige Haupttranche kann den Kern absichern.
Vollständige Kostenbetrachtung über die Zinsbindung
Der Effektivzins erleichtert den Vergleich, ersetzt aber keine eigene Gesamtrechnung. Für den geplanten Vergleichszeitraum werden mindestens addiert: Zinszahlungen, vertragliche Entgelte, Kosten notwendiger Sicherheiten, mögliche Bereitstellungszinsen, unvermeidbare Kontokosten, Restschuld am Periodenende und der Geldwert von Flexibilitätsrechten. Ein Angebot mit geringfügig niedrigerem Zins kann wirtschaftlich schwächer sein, wenn Sondertilgung, Tilgungssatzwechsel oder Auszahlungspraxis ungünstiger sind.
Drei Ebenen der Tragfähigkeit
Eine belastbare Entscheidung trennt drei Ebenen:
- Vertragliche Tragfähigkeit: Können Rate und laufende Kosten im Normalszenario bezahlt werden?
- Wirtschaftliche Tragfähigkeit: Bleiben Reserveaufbau, Instandhaltung, Altersvorsorge und notwendige Lebensausgaben möglich?
- Krisentragfähigkeit: Funktioniert der Haushalt für einen definierten Zeitraum auch bei Einkommensrückgang, Kostenanstieg oder Reparatur?
Erst wenn alle drei Ebenen positiv sind, ist die Belastungsquote aussagekräftig. Ein Haushalt, der die Rate zwar formal bedienen kann, aber keine Reserve aufbaut, verschiebt das Risiko lediglich in die Zukunft.
FAQ
Ist Darlehenssplitting immer günstiger?
Nein. Es kann Flexibilität schaffen, aber auch höhere Kosten, Rangprobleme und mehr Anschlussfinanzierungsrisiko erzeugen.
Was muss ich pro Tranche vergleichen?
Effektivzins, Sollzinsbindung, Tilgung, Sondertilgung, Restschuld, Gebühren und Anschlusszeitpunkt.
Kann ich nach zehn Jahren immer sofort kündigen?
§ 489 BGB enthält ein Kündigungsrecht für bestimmte Konstellationen; Fristbeginn und Vertragsänderungen müssen konkret geprüft werden.
Quellen und Prüfstand
Redaktionell geprüft: 18. September 2026. Bei variablen Werten, kommunalen Regelungen und Einzelfällen ist die jeweils aktuelle Fassung der Primärquelle maßgeblich.
- § 489 BGB – Ordentliches Kündigungsrecht des Darlehensnehmers – Bundesministerium der Justiz / Bundesamt für Justiz
- § 502 BGB – Vorfälligkeitsentschädigung – Bundesministerium der Justiz / Bundesamt für Justiz
- § 491a BGB – Informationspflichten bei Verbraucherdarlehen – Bundesministerium der Justiz / Bundesamt für Justiz
